Domain ikzi.de kaufen?
Wir ziehen mit dem Projekt
ikzi.de um.
Sind Sie am Kauf der Domain
ikzi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ikzi.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raum für KreativitätRaum für Kreativität , Ob im Großunternehmen, Forschungslabor, Co-Working-Space, Atelier oder in der Produktionshalle - die Welt der Arbeit verändert sich heute in höherem Tempo als je zuvor. Die Architektur reagiert darauf mit flexiblen Arbeitswelten, die Kreativität fördern und die Werte des Unternehmens in den Mittelpunkt stellen. Von der Rückzugsnische zum Marktplatz für Ideen schafft sie Identifikationsräume und Orte der formellen und informellen Zusammenarbeit. Gerade weil hybrides Arbeiten inzwischen in vielen Bereichen zur Selbstverständlichkeit geworden ist, braucht es gebaute Umgebungen, die auf alle Varianten des internen wie interdisziplinären Austauschs und der Kommunikationsmöglichkeiten der NutzerInnen eingehen. Biophile Innenraumgestaltung ist dabei ebenso wichtig wie der Einsatz von nachhaltigen Werkstoffen. Das gilt für vielfältige Raumkonstellationen in der Unternehmenswelt, im Mixed-Use und Co-Working-Space, wie auch im Handwerk, der Produktion und der Forschung. Das Kompendium 'Raum für Kreativität. Arbeitswelten im Wandel.' widmet sich rund 40 sorgfältig ausgewählten Projekten, die sowohl dem konzentrierten Arbeiten, als auch dem kommunikativen, interdisziplinären Wissenstransfer Raum geben und den Menschen als Dreh- und Angelpunkt in einem hybriden Arbeitsumfeld sehen. Die innovativen Beispiele zukunftsfähiger Büro-, Labor-, Produktions- und Atelierstrukturen verdeutlichen zudem, wie wichtig Authentizität und Identifikation für den Erfolg jeder Aufgabe sind und wie diese sich in durchdachter Architektur und bewusst gestalteter Innenarchitektur widerspiegeln. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250321, Titel der Reihe: einszuhundert##, Redaktion: Schlüter, Mariella, Edition: NED, Seitenzahl/Blattzahl: 280, Keyword: Architektur; Atelier; Büro; Co-Working Space; Corporate Architecture; Forschung; Labor; Mixed-Use; Nachhaltigkeit; Produktionshalle; Unternehmensarchitektur; Werkstatt, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 222, Höhe: 27, Gewicht: 1200, Produktform: Gebunden,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
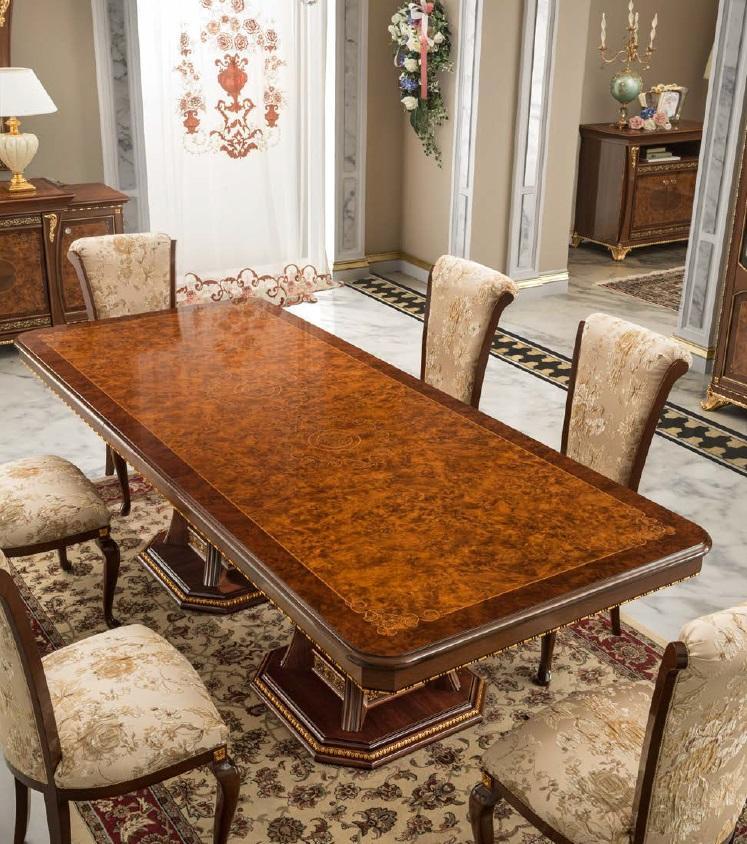
Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Luxus ItalienischeMaße: Esstisch: Höhe: ca: 78 cm Breite: ca: 120 cm Länge: ca: 120 cm Farbe: Braun Material: Holz Produktmerkmale: - Produktart: Esstisch - Marke: XLMOEBEL - Form: Rechteckig - Zimmer: Esszimmer - Stil: Art déco - Abteilung: Erwachsene - Muster: Einfarbig - Maße Esstisch: ca: 120 x 120 x 78 cm Produktbeschreibung: Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Italienische Maße: Esstisch ca: 210 x 110 x 78 cm Länge: ca: 210 cm Höhe: ca: 78 cm Breite: ca: 110 cm Tisch 210 cm erweitert auf 260 cm Farbe: wie Abgebildet Material: Holz5849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
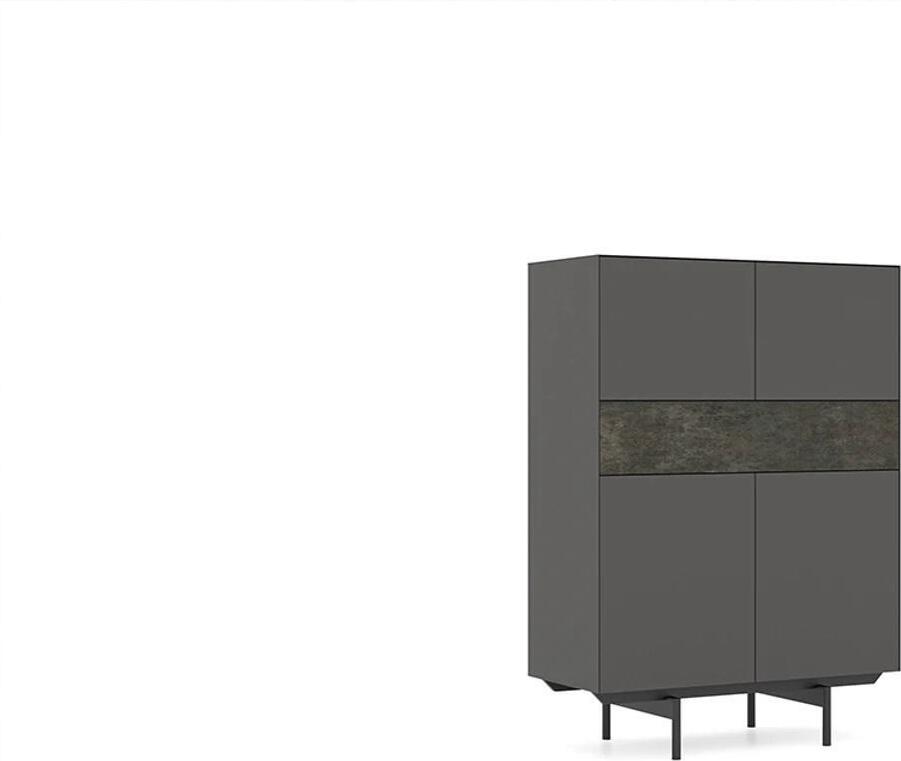
Esszimmer Möbel Schrank Einrichtung Holzschrank Luxus DesignMaße: Schrank: Höhe: 140 cm Breite: 45 cm Länge: 100 cm Farbe: Grau Material: Holz Produktmerkmale: - Marke: JV Möbel - Produktart: Schrank - Montage: Freistehend - Montage erforderlich: Ja - Abteilung: Jugendliche - Zimmer: Esszimmer - Stil: Modern - Anzahl der Türen: 2 - Anzahl der Teile: 1 - Muster: Einfarbig Produktbeschreibung: Esszimmer Möbel Schrank Einrichtung Holzschrank Design Maße: Schrank: ca: 100 x 45 x 140 cm Länge: ca: 100 cm Höhe: ca: 140 cm Breite: ca: 45 cm Farbe: wie abgebildet Material: Holz Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.3299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raum für KreativitätRaum für Kreativität , Ob im Großunternehmen, Forschungslabor, Co-Working-Space, Atelier oder in der Produktionshalle - die Welt der Arbeit verändert sich heute in höherem Tempo als je zuvor. Die Architektur reagiert darauf mit flexiblen Arbeitswelten, die Kreativität fördern und die Werte des Unternehmens in den Mittelpunkt stellen. Von der Rückzugsnische zum Marktplatz für Ideen schafft sie Identifikationsräume und Orte der formellen und informellen Zusammenarbeit. Gerade weil hybrides Arbeiten inzwischen in vielen Bereichen zur Selbstverständlichkeit geworden ist, braucht es gebaute Umgebungen, die auf alle Varianten des internen wie interdisziplinären Austauschs und der Kommunikationsmöglichkeiten der NutzerInnen eingehen. Biophile Innenraumgestaltung ist dabei ebenso wichtig wie der Einsatz von nachhaltigen Werkstoffen. Das gilt für vielfältige Raumkonstellationen in der Unternehmenswelt, im Mixed-Use und Co-Working-Space, wie auch im Handwerk, der Produktion und der Forschung. Das Kompendium 'Raum für Kreativität. Arbeitswelten im Wandel.' widmet sich rund 40 sorgfältig ausgewählten Projekten, die sowohl dem konzentrierten Arbeiten, als auch dem kommunikativen, interdisziplinären Wissenstransfer Raum geben und den Menschen als Dreh- und Angelpunkt in einem hybriden Arbeitsumfeld sehen. Die innovativen Beispiele zukunftsfähiger Büro-, Labor-, Produktions- und Atelierstrukturen verdeutlichen zudem, wie wichtig Authentizität und Identifikation für den Erfolg jeder Aufgabe sind und wie diese sich in durchdachter Architektur und bewusst gestalteter Innenarchitektur widerspiegeln. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250321, Titel der Reihe: einszuhundert##, Redaktion: Schlüter, Mariella, Edition: NED, Seitenzahl/Blattzahl: 280, Keyword: Architektur; Atelier; Büro; Co-Working Space; Corporate Architecture; Forschung; Labor; Mixed-Use; Nachhaltigkeit; Produktionshalle; Unternehmensarchitektur; Werkstatt, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 222, Höhe: 27, Gewicht: 1200, Produktform: Gebunden,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Luxus ItalienischeMaße: Esstisch: Höhe: ca: 78 cm Breite: ca: 120 cm Länge: ca: 120 cm Farbe: Braun Material: Holz Produktmerkmale: - Produktart: Esstisch - Marke: XLMOEBEL - Form: Rechteckig - Zimmer: Esszimmer - Stil: Art déco - Abteilung: Erwachsene - Muster: Einfarbig - Maße Esstisch: ca: 120 x 120 x 78 cm Produktbeschreibung: Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Italienische Maße: Esstisch ca: 210 x 110 x 78 cm Länge: ca: 210 cm Höhe: ca: 78 cm Breite: ca: 110 cm Tisch 210 cm erweitert auf 260 cm Farbe: wie Abgebildet Material: Holz5849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Luxus ItalienischeMaße: Esstisch: Höhe: ca: 78 cm Breite: ca: 110 cm Länge: ca: 190+50+50 cm Farbe: Braun Material: Holz Produktmerkmale: - Produktart: Esstisch - Marke: XLMOEBEL - Form: Rechteckig - Zimmer: Esszimmer - Besonderheiten: Ausziehbar - Stil: Art déco - Anzahl der Sitzplätze: Bis zu 6 - Maße Esstisch: 190+50+50 x 110 x 78 cm Produktbeschreibung: Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Italienische4849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Luxus ItalienischeMaße: Esstisch: Höhe: ca: 77 cm Breite: ca: 128 cm Länge: ca: 128 cm Farbe: Braun Material: Holz Produktmerkmale: - Produktart: Esstisch - Marke: XLMOEBEL - Form: Quadratisch - Zimmer: Wohnzimmer - Stil: Art déco - Muster: Einfarbig - Maße Esstisch: ca: 128 x 128 x 77 cm Produktbeschreibung: Esstisch Design Möbel Einrichtung Tische Massivholz Tisch Italienische Maße: Esstisch:H599 ca: 128 x 128 x 77 cm Länge: ca: 128 cm Höhe: ca: 77 cm Breite: ca: 128 cm Tisch 128 cm erweitert auf 208 cm Farbe: wie Abgebildet Material: Holz4449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.